
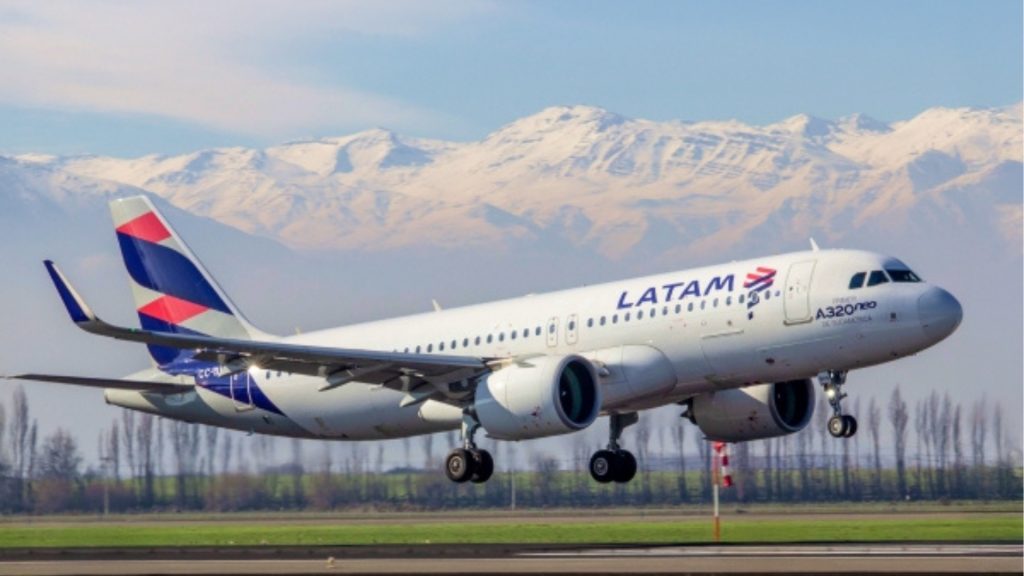
Esta semana, LATAM Airlines Group cerró una operación de financiamiento por aproximadamente US$505 millones para incorporar 11 aeronaves de última generación a su flota, con entregas programadas para el segundo semestre de 2026. A primera vista, es una noticia de la industria aérea: nuevos Airbus A320neo, A321neo y Embraer E195-E2 para reforzar operaciones domésticas e internacionales. Pero mirado con ojo de finanzas corporativas, lo relevante no es el avión. Es la estructura.
Del monto total, cerca de US$400 millones corresponden a un tramo bajo la modalidad de sustainability-linked loan —financiamiento vinculado a sostenibilidad—, la mayor operación de este tipo realizada hasta ahora por la compañía. La operación fue liderada por BNP Paribas y contempla, además, la primera vez que LATAM utiliza este tipo de estructura para financiar específicamente su flota Embraer. Según declaró Andrés del Valle, Director de Finanzas Corporativas de LATAM Airlines Group, la operación busca «diversificar nuestras fuentes de financiamiento» y vincular parte de sus condiciones al desempeño en sostenibilidad de la compañía.
Detrás de ese anuncio hay una lección que trasciende la industria aérea y que interesa directamente a cualquier empresa mediana chilena que hoy esté evaluando cómo financiar su próxima etapa de crecimiento o cómo reestructurar sus pasivos existentes.
El crédito tradicional ya no es la única —ni siempre la mejor— opción
En Chile, 2026 ha sido un año marcado por un acceso al crédito bancario más selectivo para empresas de tamaño medio. Los bancos evalúan con mayor rigurosidad la capacidad de pago, exigen más garantías y ajustan condiciones según el perfil de riesgo sectorial. En ese contexto, muchas compañías siguen abordando el financiamiento con la misma pregunta de siempre: «¿cuánto me pueden prestar?».
El caso LATAM ilustra una pregunta distinta, y más productiva: «¿cómo debería estar estructurado este financiamiento para que refleje mis objetivos y mi capacidad real?».
La respuesta de LATAM combinó tres decisiones estratégicas en una sola operación:
- Diversificación de fuentes. En lugar de depender de una única línea de crédito o de un solo mercado, la compañía estructuró un préstamo a largo plazo con un actor financiero internacional, ampliando su base de acreedores y reduciendo su exposición a las condiciones de un solo mercado.
- Segmentación por objetivo del capital. El financiamiento no se solicitó como un monto genérico, sino dividido en tramos que responden a necesidades específicas —en este caso, tres familias distintas de aeronaves con propósitos operacionales diferentes.
- Condiciones vinculadas a desempeño. El tramo de US$400 millones incorpora incentivos en la tasa de interés asociados directamente al avance de LATAM en la reducción de su intensidad de emisiones de CO₂, con metas concretas hacia 2030 y 2050. A medida que la compañía cumple esos objetivos, accede a mejores condiciones financieras.
Esta no es la primera vez que LATAM recurre a este tipo de instrumento: en diciembre de 2024 ya había cerrado su primer Sustainability-Linked Loan, una línea de crédito revolvente de US$300 millones garantizada por motores. Lo que cambia ahora es la escala y la sofisticación de la estructura, además de ser la primera vez que este mecanismo se aplica a financiamiento de flota Embraer.
Por qué esto le importa a una empresa mediana chilena
Ninguna empresa familiar o mediana en Chile va a estructurar un crédito de US$505 millones. Pero la lógica detrás de esta operación es perfectamente escalable, y es exactamente el tipo de análisis que debería preceder cualquier decisión de financiamiento relevante, ya sea para:
- Financiar un plan de expansión (nueva planta, adquisición de otra empresa, ingreso a un nuevo mercado).
- Reestructurar pasivos existentes cuando la estructura de deuda actual ya no refleja los flujos reales del negocio.
- Levantar capital para una operación de M&A, ya sea como comprador que necesita financiar la adquisición o como vendedor que busca condiciones más favorables antes de una transacción.
En los tres casos, la pregunta de fondo es la misma que resolvió LATAM: ¿qué estructura de financiamiento —en plazo, en garantías, en condiciones asociadas a indicadores de gestión— realmente conviene a esta empresa, en este momento, para este objetivo específico? Esa pregunta rara vez tiene una respuesta obvia, y casi nunca la responde de forma óptima un análisis genérico de «cuánto crédito puedo conseguir».
El componente de sostenibilidad ya no es accesorio
Otro elemento del caso LATAM que merece atención es que la sostenibilidad dejó de ser un anexo reputacional para convertirse en una variable financiera con impacto directo en el costo del capital. Los financiamientos vinculados a sostenibilidad —también conocidos como sustainability-linked loans— condicionan la tasa de interés al cumplimiento de metas medibles, lo que alinea los incentivos financieros de la empresa con sus objetivos de largo plazo.
Para empresas chilenas que compiten por acceder a financiamiento internacional, o que buscan atraer inversionistas con mandatos ESG, entender e incorporar este tipo de estructuras puede marcar una diferencia real en las condiciones que finalmente consiguen negociar. No se trata de adoptar sostenibilidad como discurso, sino de estructurarla como palanca financiera concreta.
Estructurar antes de negociar
El error más común que vemos en empresas medianas chilenas no es la falta de acceso a financiamiento, sino la falta de estructuración previa a la negociación. Se llega a la mesa con el banco o con el inversionista pidiendo un monto, sin haber definido primero en qué tramos debería dividirse esa necesidad de capital, qué garantías tiene sentido ofrecer, o qué condiciones de desempeño la empresa efectivamente puede cumplir y capitalizar a su favor.
El caso LATAM —con todas las diferencias de escala que corresponde reconocer— es un recordatorio de que el financiamiento estructurado no es un privilegio exclusivo de las grandes corporaciones. Es, ante todo, una forma de pensar el capital: como una herramienta que se diseña en función de objetivos estratégicos concretos, y no como una necesidad que simplemente se resuelve pidiendo más o menos dinero.
En Banmerchant llevamos más de 25 años asesorando a empresas medianas y familiares chilenas en la estructuración de financiamiento, la reestructuración de pasivos y operaciones de M&A, con un equipo que acumula más de 40 años de experiencia en la industria financiera. Ser la única banca de inversión en Chile integrada a la red mundial Global M&A —presente en más de 35 países— nos permite conectar a nuestros clientes con estructuras, mercados y contrapartes que rara vez están al alcance desde el mercado local únicamente.
La pregunta que toda empresa debería hacerse hoy no es si necesita financiamiento. Es si está accediendo a él de la forma que realmente conviene a su negocio.